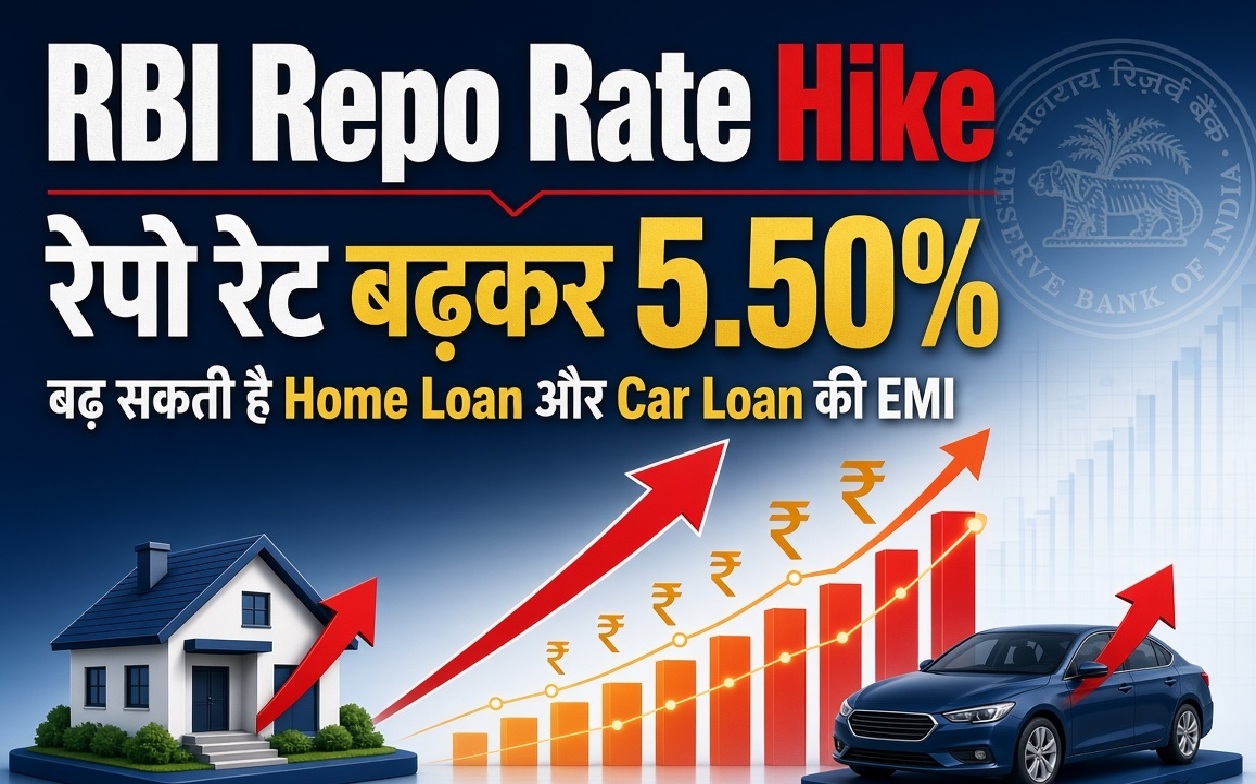
New Delhi: भारतीय रिजर्व बैंक (RBI) ने रेपो रेट में 25 बेसिस पॉइंट यानी 0.25 फीसदी की बढ़ोतरी करने का फैसला लिया है। इसके बाद रेपो रेट 5.50 फीसदी हो गया है। केंद्रीय बैंक के इस फैसले का असर बैंकिंग सेक्टर के साथ-साथ आम कर्जदारों पर भी पड़ सकता है। खासकर फ्लोटिंग रेट वाले होम लोन, कार लोन और अन्य कर्ज की ब्याज दरों में बदलाव होने पर EMI बढ़ने की संभावना है। RBI ने यह कदम महंगाई के दबाव और वैश्विक आर्थिक परिस्थितियों को ध्यान में रखते हुए उठाया है। पश्चिम एशिया में जारी तनाव के बीच कच्चे तेल की कीमतों में संभावित उतार-चढ़ाव भी भारतीय अर्थव्यवस्था के लिए चुनौती बन सकता है।
MPC ने सर्वसम्मति से लिया फैसला
मौद्रिक नीति समिति (MPC) की बैठक में रेपो रेट बढ़ाने का फैसला सर्वसम्मति से लिया गया। RBI गवर्नर संजय मल्होत्रा ने बैठक में लिए गए फैसलों की जानकारी दी। रेपो रेट वह दर है जिस पर RBI बैंकों को अल्पकालिक अवधि के लिए पैसा देता है। इसमें बढ़ोतरी होने पर बैंकों की फंडिंग लागत बढ़ सकती है और इसका असर ग्राहकों को दिए जाने वाले लोन की ब्याज दरों पर पड़ सकता है।
Also Read: प्रेमानंद महाराज के दरबार में विराट कोहली को बुलाने पर विवाद, 5 करोड़ के दावे का खंडन
कर्जदारों पर क्या होगा असर?
रेपो रेट बढ़ने का असर खासतौर पर उन ग्राहकों पर पड़ सकता है जिनके लोन की ब्याज दर बाहरी बेंचमार्क से जुड़ी है। ऐसे में बैंक ब्याज दर बढ़ाते हैं तो:
- होम लोन की EMI बढ़ सकती है।
- कार लोन महंगा हो सकता है।
- नए कर्ज की लागत बढ़ सकती है।
- पुराने फ्लोटिंग रेट लोन पर अतिरिक्त ब्याज देना पड़ सकता है।
- कुछ मामलों में EMI के बजाय लोन की अवधि बढ़ाई जा सकती है।
30 लाख के होम लोन पर कितना असर?
मान लीजिए 30 लाख रुपये का होम लोन 20 साल के लिए 8.50 फीसदी ब्याज दर पर लिया गया है। इस स्थिति में EMI करीब 26,035 रुपये बैठती है। अगर ब्याज दर 0.25 फीसदी बढ़कर 8.75 फीसदी हो जाती है, तो EMI करीब 26,511 रुपये हो सकती है। यानी हर महीने लगभग 476 रुपये अतिरिक्त देने पड़ सकते हैं। हालांकि, वास्तविक EMI में बदलाव बैंक की ब्याज दर, लोन के प्रकार और ग्राहक की शर्तों पर निर्भर करेगा। कुछ बैंक EMI बढ़ाने के बजाय लोन की अवधि बढ़ा सकते हैं।
50 लाख के लोन पर भी बढ़ सकता है बोझ
50 लाख रुपये के 25 साल के लोन पर 7.50 फीसदी ब्याज दर के हिसाब से EMI करीब 36,950 रुपये होती है। अगर ब्याज दर बढ़कर 7.75 फीसदी हो जाती है तो EMI लगभग 37,767 रुपये तक पहुंच सकती है। इस तरह हर महीने करीब 817 रुपये का अतिरिक्त बोझ पड़ सकता है। बड़े लोन में ब्याज दर का छोटा बदलाव भी लंबे समय में कर्जदार की कुल भुगतान राशि पर असर डाल सकता है।
महंगाई रोकने के लिए रेपो रेट का इस्तेमाल
RBI मौद्रिक नीति के जरिए महंगाई और आर्थिक गतिविधियों के बीच संतुलन बनाने की कोशिश करता है। जब महंगाई पर दबाव बढ़ता है तो केंद्रीय बैंक ब्याज दरों का इस्तेमाल मांग को नियंत्रित करने के लिए कर सकता है। पश्चिम एशिया का संकट भी भारतीय अर्थव्यवस्था के लिए महत्वपूर्ण है। कच्चे तेल की कीमतों में तेज बढ़ोतरी होने पर भारत के आयात बिल के साथ घरेलू महंगाई पर भी दबाव बढ़ सकता है।
आम लोगों की जेब पर दोहरा असर संभव
रेपो रेट में बढ़ोतरी का असर सिर्फ नए लोन तक सीमित नहीं रहता। फ्लोटिंग ब्याज दर वाले पुराने कर्ज की लागत भी बढ़ सकती है। दूसरी ओर, ऊंची ब्याज दरों से बचत और फिक्स्ड डिपॉजिट पर बेहतर रिटर्न मिलने की संभावना भी बन सकती है। यानी RBI का फैसला कर्ज लेने वालों और बचत करने वालों पर अलग-अलग असर डाल सकता है। आने वाले दिनों में बैंक अपनी ब्याज दरों में क्या बदलाव करते हैं, इससे ग्राहकों पर वास्तविक प्रभाव स्पष्ट होगा।